L’angle mort du coût de la vie: la voiture
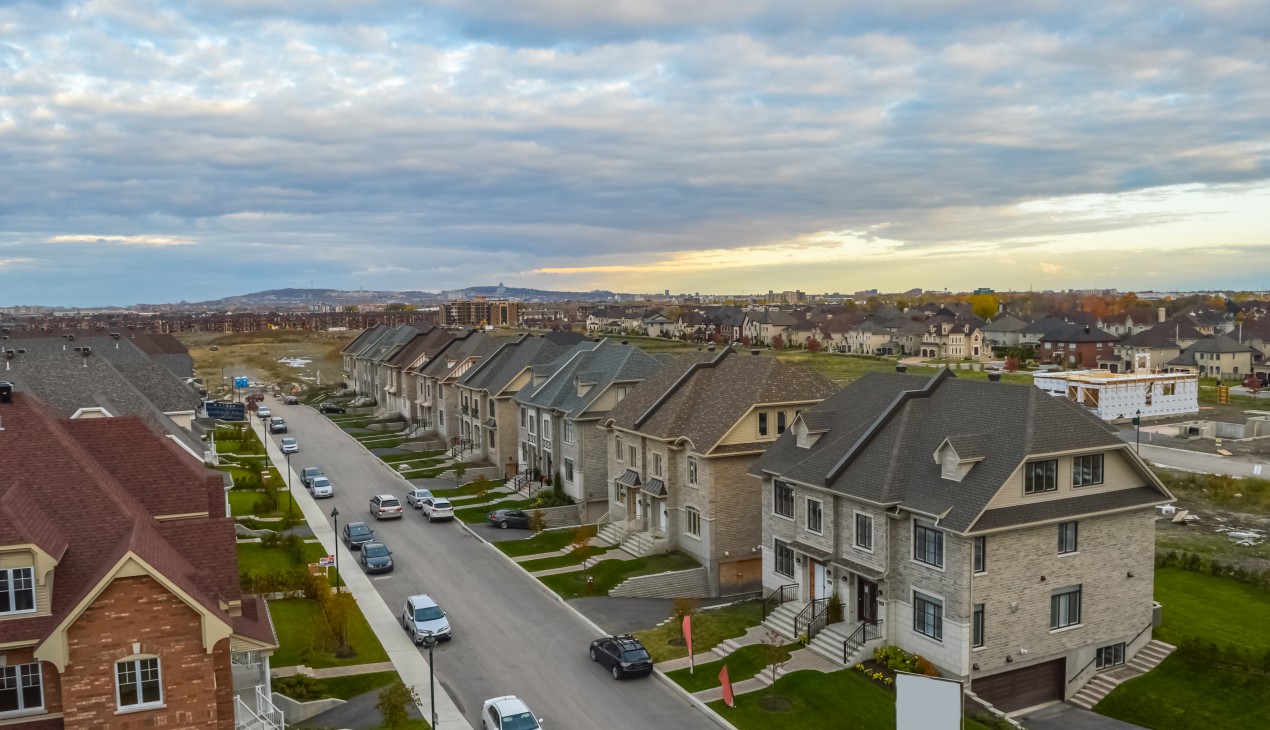
En anglais, l’expression drive until you qualify (s’éloigner jusqu’à pouvoir se payer une maison) illustre bien l’idée répandue de s’installer loin de la ville pour avoir les moyens de s'acheter une propriété. L’expression omet toutefois que les économies en habitation peuvent être complètement annulées par le coût additionnel en transport. Ce qu’on économise pour se loger, on le paie dans sa voiture.
-
Auteur Francis Garnier
-
Date de publication 15 septembre 2026Date de mise à jour 16 septembre 2026
-
Thème associé
Or, pour répondre adéquatement aux enjeux du coût de la vie, les partis aspirants à former un gouvernement ne peuvent pas se limiter à promettre de moins taxer l’essence. Il ne s’agit pas d’une mesure structurante. Il faut plutôt s’assurer d’avoir d’autres choix pour se déplacer que la voiture. Encore faut-il habiter dans un milieu qui le permet, qui possède les services et la proximité nécessaire, sans s’arrêter au prix du logement plus élevé.
Avez-vous les moyens d’habiter hors des grandes villes?
Malgré un loyer plus élevé, il coûte moins cher pour une personne seule d’habiter à Montréal ou à Québec qu’à Sept-Îles puisqu’elle peut éviter la possession d’une voiture. Une différence de plusieurs milliers de dollars.
Ce n’est pas unique à Sept-Îles, mais une réalité aux quatre coins du Québec. Quand vient le temps de déménager, on se limite au coût mensuel de l’hypothèque ou du loyer et à la superficie du logement pour se décider. Pourtant, ça représente un portrait nécessairement incomplet du coût de la vie, car le coût de la voiture est trop important pour être négligé.
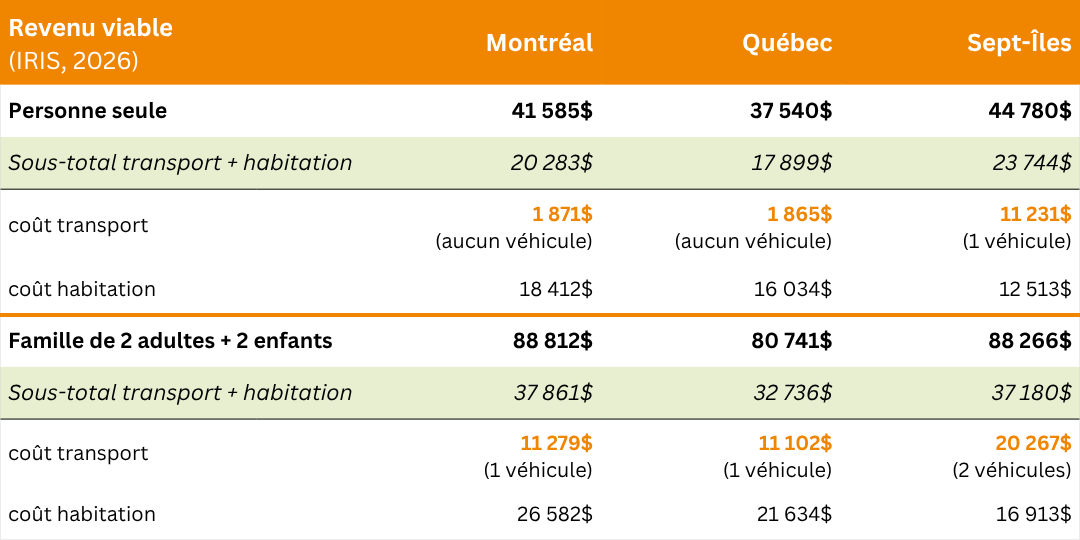
Chaque année, l’IRIS calcule le revenu viable, soit le minimum pour subvenir adéquatement à ses besoins, de différentes villes du Québec en fonction du type de ménage
Statistique Canada (2025) abonde dans le même sens. Malgré des coûts en logement drastiquement différents entre les grandes villes du Québec, les ménages dépensent sensiblement la même proportion de leur revenu quand on cumule habitation et transport. Que ce soit à Québec, Gatineau, Montréal, Drummondville ou Trois-Rivières, environ le quart de leur revenu (brut) sert à ces deux besoins de base.
Mettre son argent dans sa maison, dans sa retraite ou dans sa voiture?
Le logement et le transport sont les deux plus grandes dépenses des ménages. Or, elles sont de nature très différentes. Le coût du logement est très difficile à réduire. Simplement stabiliser les hausses des dernières années requiert une multitude de leviers coordonnés de plusieurs paliers de gouvernements concertés. Mais il ne peut pas être coupé par 50 ou 75 % comme le transport peut l’être lorsque des choix alternatifs à l’autosolo existent.
Si on est propriétaire, la différence s’accentue davantage. La voiture qu’on a achetée il y a 15 ans ne vaut presque rien aujourd’hui et a coûté une petite fortune en essence, en assurances, en réparations, en pneus, etc. La maison qu’on a achetée il y a 15 ans, elle, a aisément doublé de valeur, parfois triplé. Nous déplorons bien entendu cette flambée des coûts immobiliers et avons déjà écrit amplement sur comment y remédier.
Ce qu’on paie en hypothèque demeure néanmoins en bonne partie une forme d’épargne forcée. Même après les intérêts, les taxes municipales ou les frais de condo, l’actif immobilier peut être vendu, loué ou réhypothéqué à des taux plus avantageux que les autres prêts. À l’inverse, la voiture perd la majorité de sa valeur en quelques années. Sur des décennies, la différence s’accumule considérablement. Ou pour reprendre le titre d’un livre d’Alexandre Leblond « Ta retraite est dans ton driveway ».
Les contextes varient énormément. Il est toujours possible de trouver le cas d’un couple qui a la nécessité de posséder deux voitures dû à la nature de leur travail, ou une famille nombreuse pour qui le transport collectif ne serait pas tant avantageux. Il reste que la majorité de la population québécoise est plus près de son travail qu’elle ne le réalise, surtout avec un vélo électrique, et que le ménage québécois médian ne comporte que deux personnes et n’a pas d’enfants1.
La mobilité durable, indispensable pour réduire ses dépenses
Peu importe notre situation, le coût de la voiture est un facteur central à prendre en compte au moment de décider où déménager, où étudier, où rechercher un emploi. Un véhicule privé entraîne un coût moyen de 10 000 $ à 15 000 $ par année. Chaque année. Ça semble élevé? Faites le test avec la calculatrice de Vivre en Ville. Aucun autre mode de transport n’en coûte autant.
Même en additionnant le prix du transport collectif, du covoiturage, du taxi, du vélo (même cargo ou électrique), on ne dépasse jamais (ou presque) le coût d’une automobile. En fait, en optant pour le transport actif et collectif, on peut économiser jusqu’à 50 %, même 75 % du coût d’une voiture. Qu’on possède une ou trois voitures, on économise avec la mobilité durable.
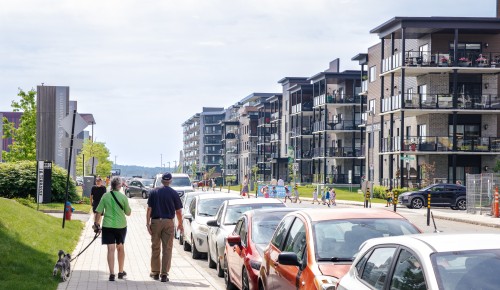
À condition d’avoir accès à des alternatives performantes à la voiture bien sûr. C’est le cœur du problème. Pour bon nombre de Québécois et Québécoises, il n'y a pas suffisamment d’alternatives à la voiture. Les milieux dotés de services et d’infrastructures suffisants en mobilité active et collective ont tendance à être les quartiers centraux des grands centres urbains. Une superficie de logement équivalente y sera généralement beaucoup plus coûteuse qu’en périphérie ou en milieu rural.
De notre côté, nous poursuivrons notre travail pour nous assurer que les gouvernements continuent de planifier des milieux de vie complets, en développant le transport collectif, afin que le plus grand nombre puisse réduire le coût de la vie et se déplacer sans voiture de façon abordable. C’est pourquoi nous demandons aux formations politiques de s’engager à bonifier l’offre de service de transport collectif, au sein d’une Politique de mobilité durable dotée d’un financement prévisible, suffisant et pérenne.
Faisons les calculs ensemble
Donnons l’exemple de deux ménages: le premier possède une voiture moyenne coûtant 12 000 $, dépense 2000 $ en transport collectif et en vélos par an, en plus d’une hypothèque de 30 000 $ par année. Le second ménage qui a deux voitures, un peu moins coûteuses, totalisant 20 000 $ par an, mais a une hypothèque de 24 000 $ par an. Les deux ménages ont un budget annuel de 44 000 $ pour se loger et se déplacer. Le ménage avec deux voitures pourrait considérer qu'il n'a pas les moyens d'une hypothèque plus élevée de 6 000 $ par année, et s'est donc éloigné en banlieue afin de respecter son budget. Mais, ce faisant, il est contraint de posséder deux voitures plutôt qu'une pour se déplacer, et se retrouve à dépenser tout autant.
Après quinze ans, le premier ménage a payé 90 000 $ de plus en hypothèque. La part d’intérêts est probablement compensée par la hausse de la valeur foncière. Avec le même budget de départ, il se retrouve ainsi plus riche que le deuxième ménage qui a probablement déjà remplacé ses deux véhicules par des nouveaux.
1 35% des ménages québécois sont composés d’une personne seule, 26% sont des couples sans enfants, 23% sont des couples avec enfants et 9% sont des familles monoparentales. Statistique Canada. 2023. (tableau). Profil du recensement, Recensement de la population de 2021, produit nº 98-316-X2021001 au catalogue de Statistique Canada. Ottawa. Diffusé le 15 novembre 2023. https://www12.statcan.gc.ca/census-recensement/2021/dp-pd/prof/index.cfm?Lang=F (site consulté le 11 septembre 2026).